Штраф за неприменение ККТ: суммы, примеры и как его избежать
Штраф за неприменение ККТ считается от суммы расчёта, который прошёл мимо кассы, и не может быть меньше установленного минимума: 10 000 рублей для должностных лиц и ИП и 30 000 рублей для организаций. За неотправку чека покупателю и ошибки с регистрацией кассы штрафы отдельные и меньше. Ниже суммы по частям ст. 14.5 КоАП РФ, примеры расчёта и способы наказания избежать.
Содержание
За что штрафуют по ст. 14.5 КоАП
Вся ответственность за нарушения с кассами собрана в одной статье - 14.5 КоАП РФ. Она охватывает не только полное отсутствие кассы, но и случаи, когда чек не пробит, пробит не на ту сумму, не отправлен покупателю или касса не зарегистрирована как положено.
Проверки идут через данные ОФД и ФНС: налоговая видит, сколько денег принято по эквайрингу и по кассе, и сопоставляет цифры. Поэтому штраф часто приходит без выезда инспектора, по итогам анализа отчётности.
Штраф за неприменение ККТ - это часть 2 статьи 14.5. Под неё попадают три ситуации: кассы нет вообще, касса есть, но чек не пробит, и чек пробит позже, чем положено.
Суммы штрафов по частям статьи
Ниже сводка по действующей редакции на ноябрь 2026 года. Для ИП в КоАП применяется ответственность должностного лица, поэтому в таблице он указан в одной колонке с должностными лицами.
| Нарушение | ИП и должностное лицо | Организация |
|---|---|---|
| Касса не применена или чек не пробит (ч. 2) | от 1/4 до 1/2 суммы расчёта, не менее 10 000 руб. | от 3/4 до 1 суммы расчёта, не менее 30 000 руб. |
| Повторное нарушение с суммой расчётов от 1 млн руб. (ч. 3) | от 1/2 до 1 суммы расчёта, не менее 50 000 руб., или дисквалификация на срок от 1 до 2 лет | от 1 до 2 сумм расчёта, не менее 100 000 руб., или приостановка деятельности до 90 суток |
| Нарушение порядка регистрации и применения ККТ (ч. 4) | предупреждение или от 1 500 до 3 000 руб. | предупреждение или от 5 000 до 10 000 руб. |
| Чек не отправлен покупателю или не выдан по требованию (ч. 6) | предупреждение или 2 000 руб. | предупреждение или 10 000 руб. |
В Госдуме рассматривается законопроект, который в несколько раз повышает минимальные штрафы (для организаций до 150 000 рублей по части 2). В феврале 2026 года он принят в первом чтении. Пока закон не подписан и не опубликован, действуют суммы из таблицы. Перед расчётом сверьтесь с текстом статьи на consultant.ru.
Примеры расчёта штрафа
Штраф считается от суммы расчёта без кассы, а не от выручки за весь год. Но минимум действует всегда, даже если сумма небольшая.
- ИП принял 4 000 рублей и не пробил чек. Четверть суммы - 1 000 рублей, но действует минимум, поэтому штраф составит 10 000 рублей.
- Организация приняла 100 000 рублей мимо кассы. От 75 до 100 процентов суммы - от 75 000 до 100 000 рублей, это больше минимума в 30 000.
- ИП за месяц принял наличными 600 000 рублей без чеков. Штраф начинается от 150 000 рублей (четверть суммы), а верхняя граница - 300 000 рублей.
Если нарушение выявили не по одному расчёту, а по нескольким, налоговая может выписать штраф за каждый случай. Сумма быстро растёт, поэтому дробить нарушение на мелкие чеки не получится.
Как избежать штрафа
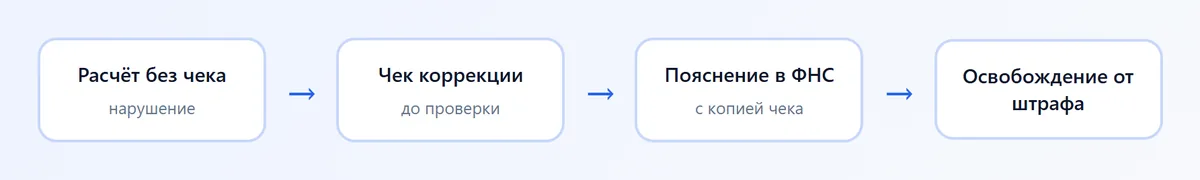
КоАП содержит освобождение от ответственности по ч. 2 для тех, кто исправил нарушение сам. Условия такие: нарушение выявлено не налоговой, вы добровольно сообщили о нём и оформили чек коррекции до того, как налоговая составила протокол.
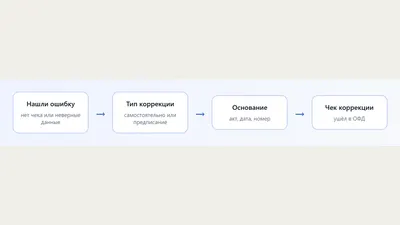
- Найдите расчёты, по которым не был пробит чек, и выпишите даты, суммы и способ оплаты.
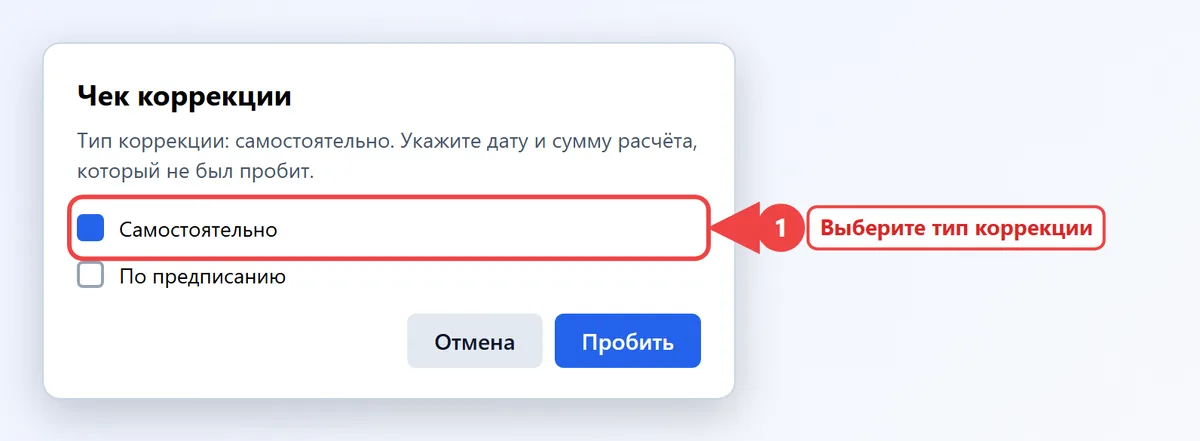
- Пробейте чек коррекции на кассе с типом коррекции Самостоятельно. Как это сделать, показано в статье про чек коррекции.
- Направьте в налоговую пояснение с указанием даты и суммы расчёта и приложите копию чека коррекции.
- Сохраните подтверждение отправки: оно докажет, что вы обратились сами.
Освобождение действует, только если налоговая ещё не знала о нарушении. Если проверка уже началась или пришло требование, чек коррекции смягчит ситуацию, но от штрафа не освободит.
Штраф за неотправку чека покупателю
Если покупатель оплатил картой или через интернет, чек надо отправить на телефон или почту. Если не отправили и не выдали бумажный по требованию, это часть 6 статьи 14.5, штраф невысокий, но повторяется на каждый случай.
Если касса установлена без бумаги или без возможности отправки, чек всё равно формируется в ФН и уходит в ОФД, но покупатель его не получает. Поэтому в кассе должны быть указаны адрес электронной почты и телефон отправителя, а у продавца должен быть настроен канал отправки.
Подробнее о том, какие данные должны быть в чеке, смотрите в статье про реквизиты кассового чека.
Ошибки с регистрацией кассы и ФН
Часть 4 статьи 14.5 касается порядка регистрации и применения кассы. Сюда относят работу на кассе с просроченным ФН, незарегистрированную кассу, нарушение сроков подачи сведений в налоговую.
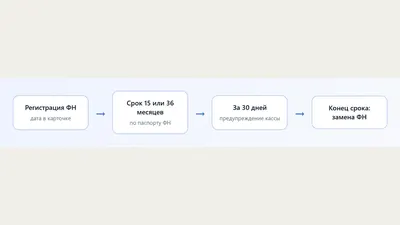
Срок действия накопителя надо отслеживать заранее: калькулятор на странице срок ФН посчитает дату окончания по дате активации. О замене читайте в статье срок фискального накопителя.
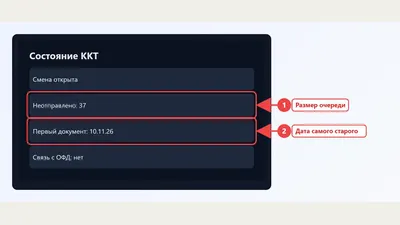
Если касса перестала передавать данные в ОФД, это тоже может привести к штрафу. Разбор причин и способы лечения собраны в статье ошибка ОФД: касса не передаёт чеки.
Как налоговая оформляет штраф и что делать
Налоговая направляет уведомление о составлении протокола, затем составляет протокол и выносит постановление. Вы вправе знакомиться с материалами, давать пояснения и представлять доказательства.
- Не игнорируйте уведомление: протокол могут составить без вас.
- Проверьте, действительно ли расчёт подпадает под ККТ: возможно, вы работаете в режиме, где касса не нужна (кто может работать без кассы).
- Проверьте сумму расчёта в постановлении. Если налоговая приняла за расчёт перевод между своими счетами, это можно оспорить.
- Постановление обжалуется в течение 10 дней в вышестоящую инстанцию или суд.
Если вы малое предприятие или ИП и нарушение совершено впервые, суд может заменить штраф предупреждением. Это возможно по ст. 4.1.1 КоАП при условии, что нет вреда и угрозы. Условия лучше уточнить у юриста.
Как не получить штраф в будущем
- Пробивайте чек в момент расчёта, до выдачи товара или в момент получения денег за услугу.
- Проверяйте в кабинете ОФД, что все чеки дошли, а очередь неотправленных документов пуста.
- Следите за сроком ФН и закрывайте смену ежедневно.
- При сбое кассы не принимайте деньги без чека: пробейте чек коррекции сразу после восстановления.
- Если не уверены, нужна ли вам касса, пройдите тест нужна ли касса и сверьтесь с официальной информацией на nalog.gov.ru.
Общий обзор изменений по закону о кассах собран в разделе 54-ФЗ.
Вопросы и ответы
Какой минимальный штраф за неприменение ККТ?
По части 2 статьи 14.5 КоАП минимум составляет 10 000 рублей для ИП и должностных лиц и 30 000 рублей для организаций. Фактический размер считают от суммы расчёта.
Можно ли избежать штрафа, если пробить чек коррекции?
Да, если вы исправили нарушение добровольно, до того как налоговая узнала о нём и составила протокол, и сообщили о нём в ФНС. После начала проверки освобождение уже не применяется.
Какой штраф за неотправку чека покупателю?
По части 6 статьи 14.5 это предупреждение или штраф 2 000 рублей для ИП и 10 000 рублей для организации.
Штрафуют ли ИП так же, как организацию?
Нет, для ИП применяются суммы для должностных лиц, они в несколько раз ниже. Законопроект о повышении штрафов предлагает приблизить ИП к организациям, но он пока не принят.
Что будет при повторном нарушении?
При повторном нарушении с суммой расчётов от миллиона рублей штраф вырастает, а также возможны дисквалификация ИП или приостановка деятельности организации на срок до 90 суток.